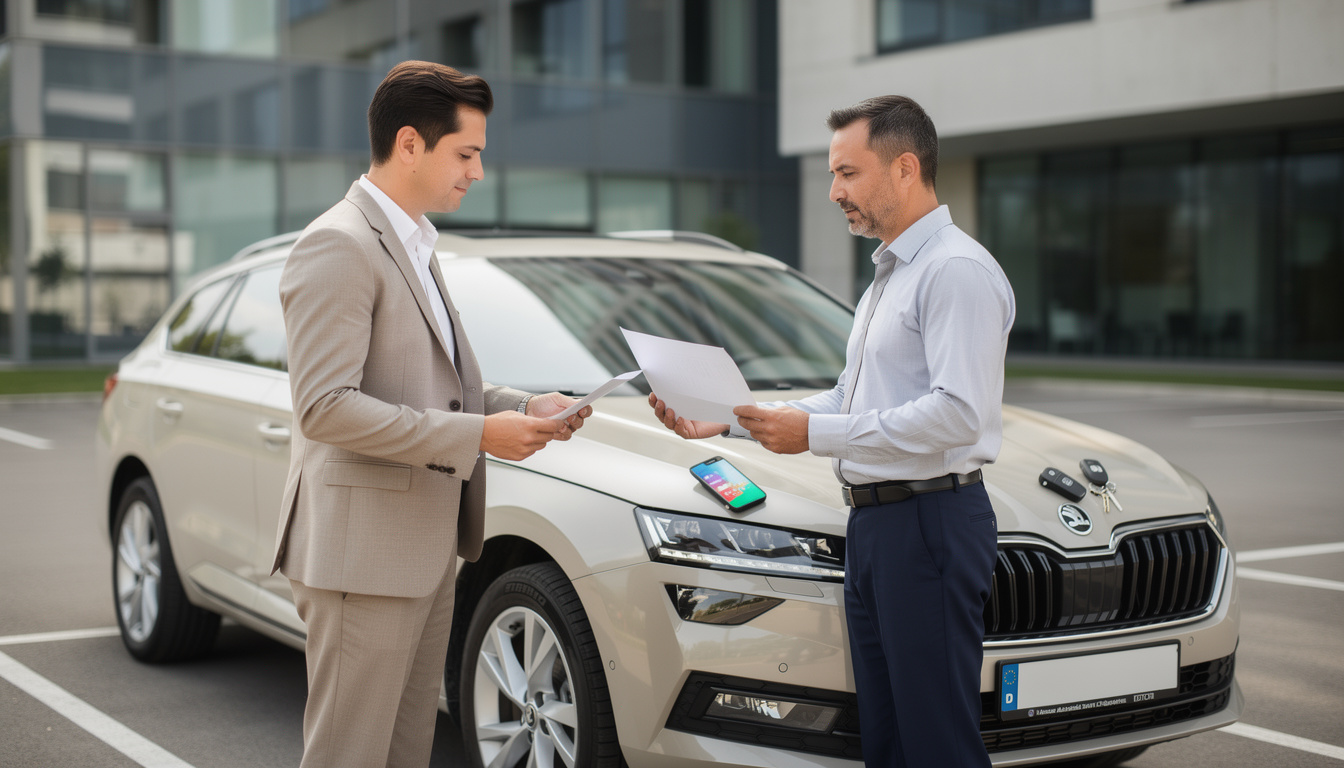
L’assurance voiture de fonction est généralement souscrite par l’employeur, propriétaire ou détenteur du véhicule, mais la couverture dépend des conducteurs et des usages prévus au contrat. La responsabilité du conducteur et celle de l’employeur ne se confondent pas, notamment après un accident ou une infraction. Avant de prendre le volant, vérifiez les garanties, les exclusions et les démarches de déclaration applicables.
🎯 L’essentiel
Le contrat de l’entreprise doit préciser qui peut conduire la voiture de fonction, pour quels usages et avec quelles garanties.
- ✅ Souscription : l’employeur assure le véhicule et définit les conditions de conduite.
- ✅ Usages couverts : l’usage professionnel et l’usage personnel doivent être vérifiés au contrat.
- ✅ Conducteurs : le salarié ou son conjoint n’est couvert que si les conditions le permettent.
- ✅ Sinistre : la déclaration doit respecter le délai et les modalités du contrat.
👉 Demandez une confirmation écrite des conducteurs autorisés, des usages couverts et de la franchise applicable.
Assurance voiture de fonction : qui souscrit le contrat
En pratique, l’employeur souscrit l’assurance de la voiture de fonction, souvent dans le cadre d’un contrat de flotte couvrant plusieurs véhicules. Le Code des assurances, article L. 211-1, consulté en 2026, impose une assurance de responsabilité civile pour les véhicules terrestres à moteur. Cette garantie obligatoire couvre les dommages causés à des tiers, mais elle ne rembourse pas automatiquement les dégâts subis par la voiture assurée.
Le salarié doit donc distinguer la souscription de la conduite. Il ne choisit généralement pas le contrat et ne paie pas directement la cotisation, mais il reste tenu de respecter les règles de mise à disposition et les conditions d’assurance communiquées par l’entreprise. Une voiture dite « de fonction » peut être utilisée pour les trajets professionnels et privés, tandis qu’un véhicule de service est souvent réservé aux déplacements liés au travail. La distinction concrète dépend toutefois des règles fixées par l’employeur.
Les garanties automobiles peuvent aller de la seule responsabilité civile à une couverture plus étendue comprenant, par exemple, les dommages tous accidents, le vol, l’incendie ou le bris de glace. Le niveau retenu modifie ce qui peut être indemnisé après un sinistre et le montant restant à la charge de l’entreprise ou du conducteur. Pour comparer les points à contrôler dans un contrat, consultez aussi notre page sur les garanties et les avis concernant l’assurance auto LCL, sans confondre une formule individuelle avec le contrat de flotte de votre employeur.
Dans une entreprise hypothétique, une voiture assurée uniquement au tiers pourrait indemniser les dommages causés à un autre automobiliste, mais pas les réparations du véhicule de fonction si le salarié est responsable. La première vérification utile porte donc sur l’étendue des garanties, pas seulement sur le nom de l’assureur.


Usage professionnel et usage personnel : les garanties à vérifier
Le contrat doit préciser si l’usage professionnel est couvert, notamment les déplacements entre plusieurs sites ou les visites chez des clients. Il faut aussi vérifier si l’usage personnel est autorisé le soir, le week-end ou pendant les congés. Une autorisation donnée par le responsable ne remplace pas toujours la vérification des conditions d’assurance : les règles de conduite doivent être cohérentes avec le contrat.
Le statut de conducteur autorisé mérite une attention particulière. Le salarié titulaire du véhicule est souvent déclaré ou admis par le contrat, mais le conjoint, un proche ou un collègue ne bénéficie pas nécessairement de la même couverture. Une restriction peut concerner l’âge, l’ancienneté du permis ou le prêt du véhicule. Demandez une réponse écrite avant de confier les clés à une autre personne.
Voici les principaux points à vérifier auprès du service compétent de l’entreprise :
- 🔎 Les trajets privés sont-ils permis, y compris pendant les congés ?
- 👥 Le conjoint ou un autre salarié peut-il conduire le véhicule ?
- 🛡️ Les dommages au véhicule sont-ils couverts si le conducteur est responsable ?
- 💶 Quel montant de franchise automobile reste à payer après un sinistre ?
- 📄 Une assistance, un véhicule de remplacement ou une protection du conducteur sont-ils prévus ?
La franchise est la somme qui reste à la charge de l’assuré selon les conditions du contrat après indemnisation. Son montant et la personne qui en supporte le coût doivent être examinés séparément : la police d’assurance fixe la franchise, tandis que les règles internes de l’entreprise précisent éventuellement la prise en charge par le salarié. Ne présumez pas qu’une retenue sur salaire est automatique ou autorisée dans toutes les situations.
Pour les trajets domicile-travail ou un déplacement privé, le bon réflexe consiste à demander si l’usage précis est garanti. Une réponse générale comme « la voiture est assurée » ne précise ni les conducteurs admis ni les exclusions applicables.
Accident avec une voiture de fonction : responsabilités et déclaration
Après un accident, la responsabilité du conducteur s’apprécie selon les circonstances et les règles applicables à l’accident. La responsabilité de l’employeur concerne notamment la souscription du contrat et l’organisation de la mise à disposition du véhicule. Ces rôles distincts ne permettent pas, à eux seuls, de déterminer qui supportera une franchise ou une autre somme : il faut consulter le contrat, les règles internes et les circonstances du dossier.
La déclaration de sinistre doit être faite selon les modalités et dans les délais indiqués par le contrat. Le Code des assurances, article L. 113-2, consulté en 2026, prévoit en principe un délai minimal de cinq jours ouvrés pour déclarer un sinistre, sauf délai plus favorable au contrat. En cas de vol, le délai prévu par cet article est de deux jours ouvrés. Il convient aussi d’avertir rapidement le responsable de flotte ou le service désigné par l’employeur.
Les démarches d’assurance commencent par la sécurisation des personnes et des lieux. Le conducteur rassemble ensuite les informations utiles, remplit un constat si les conditions le permettent, prend des photos sans se mettre en danger et transmet les documents à l’entreprise. Un accident avec blessure ou un désaccord sur les circonstances appelle une attention particulière et, si nécessaire, l’intervention des services compétents.
Exemple hypothétique : un salarié heurte un véhicule en manœuvrant sur un parking. L’assurance de responsabilité civile peut intervenir pour les dommages causés à l’autre véhicule, tandis que la réparation de la voiture de fonction dépend des garanties souscrites. La franchise prévue au contrat peut alors entrer en jeu, mais son éventuelle imputation au salarié ne se déduit pas du seul fait qu’il conduisait.
Conservez une copie des échanges et respectez le circuit de déclaration interne. Si l’employeur décide de résilier le contrat après des sinistres, les démarches ne sont pas les mêmes que celles d’une déclaration : notre guide sur la recherche d’une assurance auto après résiliation traite cette situation distincte.
Infractions et conducteur désigné : les obligations à connaître
Le conducteur reste concerné par les infractions commises au volant, même si le véhicule appartient à son employeur. Pour certaines infractions constatées par un dispositif automatisé, l’article L. 121-6 du Code de la route impose au représentant légal de la personne morale de communiquer l’identité du conducteur dans les conditions prévues par la loi. Le délai légal est de quarante-cinq jours à compter de l’envoi ou de la remise de l’avis de contravention, sous réserve des exceptions prévues par le texte.
Cette obligation de désignation ne transfère pas indistinctement toutes les responsabilités à l’entreprise. Elle organise l’identification du conducteur concerné par une infraction. Le salarié doit transmettre sans délai les informations demandées et ne pas supposer que l’amende sera automatiquement prise en charge parce que le véhicule est professionnel.
Un document de mise à disposition peut préciser les règles de circulation, les personnes admises à conduire, la gestion des péages et les procédures en cas d’accident. Il est utile de le lire avec le contrat ou la notice d’assurance, car ces documents n’ont pas le même objet. La notice décrit la couverture et ses exclusions, tandis que les règles internes fixent l’organisation pratique du véhicule.
| 🚦 Situation | 📌 Point à vérifier | ✅ Réflexe utile |
|---|---|---|
| Accident en déplacement professionnel | Garanties et franchise applicables | Prévenir le référent et déclarer le sinistre |
| Prêt du véhicule à un proche | Statut de conducteur autorisé | Obtenir une confirmation avant le prêt |
| Infraction constatée automatiquement | Procédure de désignation du conducteur | Transmettre les informations requises rapidement |
Ces vérifications évitent de confondre la responsabilité liée à l’usage du véhicule avec les obligations administratives de l’employeur. En cas de doute sur une sanction ou une prise en charge, appuyez-vous sur l’avis reçu et les documents contractuels concernés.
Démarches d’assurance avant la remise des clés
Avant de prendre possession du véhicule, demandez le nom du contact chargé des assurances et les consignes à suivre en cas d’accident, de vol ou de panne. Vérifiez que le véhicule remis correspond bien à celui mentionné dans les documents et que les informations utiles sont accessibles à bord ou dans l’espace professionnel. Il est aussi pertinent de savoir comment obtenir une attestation et qui contacter hors des horaires de bureau.
Faites préciser par écrit la couverture des trajets privés, les personnes autorisées à conduire et les garanties couvrant le véhicule lui-même. Pour la franchise automobile, demandez son montant et les règles internes de prise en charge, sans déduire qu’elle sera nécessairement payée par le salarié. Cette clarification est particulièrement utile si plusieurs conducteurs se relaient ou si le véhicule est partagé.
En cas d’accident, suivez les instructions de l’employeur et celles de l’assureur, sans retarder la déclaration prévue au contrat. Si le véhicule est volé, signalez les faits aux autorités compétentes et avertissez immédiatement l’entreprise, car le délai applicable à la déclaration d’assurance est plus court que pour un sinistre ordinaire. Gardez les justificatifs transmis et notez les dates d’envoi.
Le point décisif est simple : les termes « voiture de fonction » ne suffisent pas à connaître la couverture réelle. Seuls les documents et les confirmations de l’entreprise permettent de vérifier les usages, les conducteurs et les démarches exigées.
Une voiture de fonction est-elle assurée pour les trajets privés ?
Pas automatiquement dans tous les contrats. Vérifiez que l’usage personnel est prévu et que les éventuelles limites, notamment pour les congés ou le prêt du véhicule, sont clairement indiquées.
Le conjoint peut-il conduire une voiture de fonction ?
Seulement si les conditions du contrat et les règles de mise à disposition l’autorisent. Demandez une confirmation écrite avant de lui confier le véhicule.
Qui paie la franchise après un accident avec une voiture de fonction ?
Le contrat fixe la franchise applicable, mais la prise en charge par l’entreprise ou le salarié dépend aussi des règles internes et de la situation. Vérifiez ces deux éléments séparément.
Quel est le délai pour déclarer un accident avec une voiture de fonction ?
Le Code des assurances prévoit en principe cinq jours ouvrés pour déclarer un sinistre, et deux jours ouvrés en cas de vol, sauf délai contractuel plus favorable. Prévenez également rapidement le contact désigné par l’employeur.