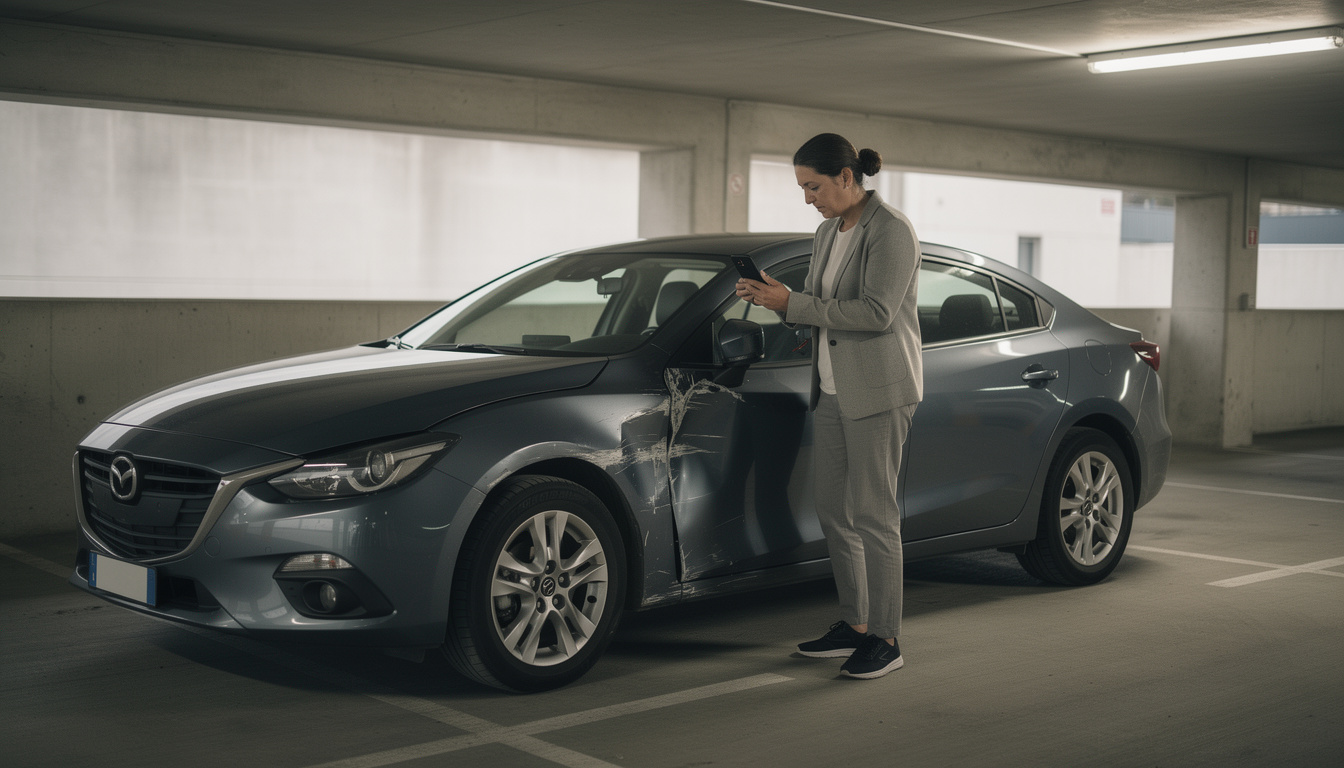
Si votre voiture est abîmée dans un parking et que le responsable reste inconnu, déclarez le sinistre à votre assureur dans les cinq jours ouvrés suivant sa découverte. Prenez des photos, relevez les indices disponibles et transmettez des faits précis, sans attribuer les dégâts à une personne que vous n’avez pas identifiée. Votre indemnisation dépendra notamment des garanties prévues au contrat et de la possibilité d’établir les circonstances. 📝
🎯 L’essentiel
Un sinistre parking avec responsable inconnu doit être documenté et déclaré rapidement, mais l’indemnisation dépend de votre contrat.
- ✅ Délai de déclaration : Prévenez votre assureur dans les cinq jours ouvrés après la découverte.
- ✅ Preuves utiles : Photographiez les dommages, leur emplacement et les éventuels débris.
- ✅ Constat amiable : Ne renseignez pas les coordonnées d’un tiers que vous n’avez pas identifié.
- ✅ Garantie mobilisable : La garantie dommages tous accidents peut couvrir votre véhicule, sous réserve du contrat.
👉 Déclarez les faits par écrit et gardez une copie de chaque document transmis.
Déclarer un sinistre dans un parking avec responsable inconnu
Une rayure, une aile enfoncée ou un rétroviseur cassé peut être découvert au retour d’une course ou au moment de reprendre la voiture après le travail. Si aucun témoin n’a laissé ses coordonnées, le responsable inconnu ne peut pas être mis en cause directement dans un constat. Cela ne vous empêche pas de faire une déclaration de sinistre à votre assurance automobile. Le premier objectif est de signaler rapidement les dommages et de fournir une description cohérente de ce que vous avez constaté.
Le Code des assurances, à l’article L. 113-2, prévoit un délai contractuel de déclaration qui ne peut être inférieur à cinq jours ouvrés après la connaissance du sinistre, sauf règles particulières applicables à certains événements. Pour un dommage de stationnement, vérifiez les conditions de votre contrat et contactez l’assureur sans attendre. Si vous découvrez les dégâts un vendredi soir, ne supposez pas que vous pouvez repousser la démarche : demandez à votre compagnie comment transmettre la déclaration et conservez la preuve de votre envoi.
Décrivez les éléments observés, pas une scène que vous n’avez pas vue. Vous pouvez écrire que le véhicule était stationné à tel endroit, que vous l’avez retrouvé endommagé à votre retour et que vous ignorez qui a causé le choc. Si vous ne connaissez pas l’heure exacte, donnez une plage approximative en précisant qu’il s’agit d’une estimation. Cette distinction aide l’assureur à comprendre les faits sans transformer une hypothèse en certitude.
Avant de déplacer la voiture, si cela peut se faire sans gêner ni mettre en danger qui que ce soit, photographiez les dégâts et leur position dans le parking. Prenez des vues rapprochées et des images plus larges qui montrent la place, les marquages ou les éléments voisins. Notez aussi la date et l’heure de la découverte, le niveau du parking, la rangée ou un repère visible. Ces informations peuvent être utiles si la déclaration est étudiée plusieurs jours plus tard.
La déclaration peut généralement être faite par le canal indiqué dans votre contrat, par exemple auprès de votre espace client, par téléphone ou par courrier. Une conversation téléphonique ne remplace pas toujours l’envoi des justificatifs demandés. Demandez une référence de dossier et gardez une copie de votre message, des photos et des pièces jointes. Le point important est d’établir une trace écrite datée, fidèle à ce que vous savez.
Si le véhicule ne peut pas rouler ou présente un élément dangereux, ne prenez pas la route pour rejoindre un réparateur. Contactez l’assistance prévue par votre contrat ou un professionnel adapté, et demandez à l’assureur les consignes à suivre avant toute réparation. Le signalement rapide protège surtout la qualité du dossier : il fixe les faits connus au moment où vous avez découvert les dommages.


Réunir des preuves sans inventer les circonstances
Quand personne n’a vu l’incident, les éléments matériels prennent une place importante dans le dossier. Ils ne permettent pas toujours de retrouver l’auteur, mais ils aident à décrire l’étendue des dommages et l’endroit où le véhicule se trouvait. Faites plusieurs photos nettes : une vue générale de la voiture, une vue de la zone concernée et des gros plans montrant les traces, les éclats ou les débris. Évitez les filtres et ne modifiez pas les images originales.
Une note écrite rapidement évite aussi les oublis. Indiquez où vous étiez garé, quand vous avez quitté le véhicule et quand vous avez constaté les dégâts. Si plusieurs personnes ont utilisé la voiture, demandez-leur séparément ce qu’elles ont vu ou entendu, sans leur suggérer une réponse. Vous pouvez joindre leurs coordonnées à l’assureur si elles acceptent d’être contactées. Un témoin qui a simplement entendu un bruit ne peut pas forcément identifier le véhicule en cause, mais son témoignage peut préciser le moment ou l’endroit.
Le parking peut comporter des caméras ou un service d’accueil. Demandez rapidement au gestionnaire s’il existe des images couvrant la zone et la période concernées. L’accès aux enregistrements n’est pas automatique : le gestionnaire peut être soumis à des règles de conservation et de communication des images. Fournissez un créneau aussi précis que possible et demandez quelle démarche suivre. Ne tentez pas d’accéder vous-même à un système de vidéosurveillance.
Relevez aussi les coordonnées du gestionnaire du parking, si elles sont accessibles, et conservez tout ticket ou justificatif attestant votre présence. Ces documents ne prouvent pas à eux seuls qui a causé les dégâts, mais ils peuvent aider à situer le véhicule dans le temps. Si vous trouvez un mot sur le pare-brise, un débris ou une trace de peinture, photographiez l’élément avant de le déplacer. N’affirmez pas qu’une pièce appartient au véhicule responsable sans vérification.
Un cas fictif permet de comprendre l’intérêt de ces précautions. Camille retrouve une portière enfoncée dans un parking de centre-ville, sans avoir vu le choc. Elle photographie les dégâts et la place, note l’heure à laquelle elle est arrivée et celle de sa découverte, puis demande au gestionnaire si une caméra couvre cette rangée. Dans sa déclaration, elle n’écrit pas qu’un autre automobiliste a pris la fuite comme si elle l’avait vu. Elle indique seulement que les dommages ont été découverts après le stationnement et que leur auteur est inconnu.
Cette prudence évite les contradictions si de nouveaux éléments apparaissent. Si une caméra montre ensuite un véhicule quittant la place, transmettez l’information à l’assureur et demandez si une déclaration complémentaire est nécessaire. Une preuve utile est un élément daté et vérifiable, pas une interprétation présentée comme un fait.
Constat amiable, plainte et délit de fuite
Le constat amiable sert à consigner un accident entre des personnes qui peuvent renseigner leurs coordonnées et les circonstances qu’elles connaissent. Si vous retrouvez votre voiture abîmée sans autre conducteur présent, vous ne pouvez pas remplir la partie d’un tiers ni signer à sa place. Vous pouvez demander à votre assureur si un constat unilatéral ou un formulaire particulier est utile dans votre situation. Le document ne remplace pas la déclaration adressée à la compagnie.
Si vous remplissez un constat ou un formulaire transmis par l’assureur, expliquez sobrement ce que vous avez constaté. Laissez vide toute information dont vous ne disposez pas et précisez que l’autre véhicule n’a pas été identifié, si c’est le cas. Un croquis peut montrer la place de stationnement et la position de la voiture, mais il ne doit pas représenter une collision supposée comme si vous l’aviez observée. Avant de signer un document, relisez les cases et les observations, car une formulation inexacte peut compliquer l’examen du dossier.
L’expression délit de fuite est souvent employée quand un conducteur quitte les lieux après un accident. Mais si vous découvrez les dommages plus tard, sans avoir vu le choc ni identifié l’autre véhicule, vous ne pouvez pas établir à vous seul ce qui s’est passé. Vous pouvez signaler les faits tels que vous les connaissez et laisser les autorités apprécier la qualification éventuelle. Dans votre courrier à l’assureur, « auteur non identifié » est une description prudente lorsque personne n’a été reconnu.
Une plainte police peut être envisagée lorsque vous soupçonnez une dégradation volontaire, disposez d’indices sur un véhicule impliqué ou souhaitez signaler des faits aux autorités. La plainte n’identifie pas automatiquement l’auteur et ne garantit pas l’indemnisation. Demandez à l’assureur si une copie du récépissé ou du dépôt de plainte est nécessaire au dossier. Les démarches et l’accueil dépendent des circonstances ; les services officiels peuvent vous indiquer le canal adapté.
La police ou la gendarmerie peut recueillir un signalement et vous orienter selon les éléments disponibles. Si vous avez un témoin, une plaque relevée ou une vidéo communiquée selon les règles applicables, transmettez ces éléments sans les diffuser publiquement. Évitez de confronter vous-même une personne que vous soupçonnez. Une attribution hâtive peut créer un conflit sans établir la responsabilité.
Pour le gestionnaire du parking, restez factuel : donnez le lieu, la période concernée et une description des dégâts. Demandez si un rapport d’incident a été établi et comment transmettre une demande relative aux caméras. La plainte, le constat amiable et la déclaration à l’assurance sont des démarches distinctes. Chacune répond à un objectif différent, et aucune ne remplace automatiquement les autres.
Indemnisation : ce que change votre garantie auto
La prise en charge des dommages véhicule dépend d’abord des garanties inscrites dans votre contrat et des circonstances retenues par l’assureur. Une garantie responsabilité civile couvre les dommages causés à autrui, mais elle ne signifie pas, à elle seule, que les dégâts de votre propre voiture seront indemnisés lorsque l’auteur est inconnu. Une garantie dommages tous accidents, souvent appelée garantie tous risques dans le langage courant, peut couvrir les dommages subis par votre véhicule même si le tiers n’est pas identifié. Il faut cependant lire les exclusions, les franchises et les conditions précises.
La franchise est la somme qui peut rester à votre charge après l’application d’une garantie. Son montant et ses règles varient selon le contrat et la nature du sinistre. Le plafond d’indemnisation, lorsqu’il s’applique, fixe une limite de prise en charge prévue au contrat. Vérifiez aussi si la garantie concernée couvre les collisions en stationnement, les actes de vandalisme ou les dommages sans tiers identifié : les intitulés se ressemblent parfois, mais leurs conditions ne sont pas toujours identiques.
Le tableau ci-dessous donne des repères généraux, pas une décision sur votre dossier. Seules les garanties souscrites, les exclusions et les faits établis permettent de déterminer la réponse applicable à votre situation.
| 🔎 Situation | 🛡️ Point à vérifier | 📄 Effet possible |
|---|---|---|
| Responsable inconnu | Garantie dommages au véhicule | Prise en charge possible selon le contrat |
| Garantie responsabilité civile seule | Absence de garantie pour vos propres dégâts | Indemnisation de votre voiture généralement non prévue par cette garantie seule |
| Garantie tous risques ou dommages tous accidents | Franchise, exclusions et conditions | Réparation ou indemnité possible selon l’évaluation du dossier |
| Auteur identifié par la suite | Coordonnées, preuve et responsabilité retenue | L’assureur peut réexaminer les recours et les modalités de prise en charge |
Une voiture assurée tous risques n’est pas forcément réparée sans frais pour son propriétaire. Une franchise peut rester due, et l’assureur peut demander une expertise pour évaluer les dommages. À l’inverse, l’absence de garantie tous risques ne signifie pas qu’aucune démarche ne sert à rien : si l’auteur est identifié, les éléments de responsabilité et les garanties concernées peuvent être examinés différemment. Ne présumez pas du résultat avant d’avoir reçu la position de votre compagnie.
Avant de faire réparer le véhicule, demandez à l’assureur s’il souhaite une expertise ou des photos complémentaires. Une réparation engagée trop tôt peut rendre certaines traces plus difficiles à examiner. Si la voiture doit être mise en sécurité, gardez les factures et expliquez pourquoi l’intervention ne pouvait pas attendre. Pour un refus ou un désaccord sur l’application du contrat, demandez une réponse écrite qui précise la garantie examinée et la clause invoquée.
Le Fonds de garantie des assurances obligatoires de dommages intervient dans des situations encadrées par la loi, et son intervention n’est pas automatique quand le responsable est inconnu. Les conditions varient notamment selon la nature des dommages et les circonstances. Consultez les informations officielles du Fonds ou demandez à votre assureur si cette piste est pertinente, plutôt que de supposer qu’un fonds public prendra en charge la réparation.
Suivre le dossier et répondre à l’assureur
Après l’envoi de la déclaration de sinistre, classez les échanges dans un même dossier : numéro de déclaration, photos originales, copie du constat éventuel, justificatif de dépôt et réponses du gestionnaire du parking. Notez les dates de vos appels et le nom du service contacté, sans vous contenter d’une mémoire approximative. Si l’assureur demande une pièce manquante, répondez par le canal indiqué et gardez une copie de l’envoi. Ce suivi limite les risques de doublon et facilite la reprise du dossier par un autre interlocuteur.
La compagnie peut demander des précisions sur l’emplacement, l’heure de découverte, les dégâts antérieurs ou l’usage du véhicule. Répondez en séparant clairement ce que vous avez vu de ce que vous déduisez. Par exemple, « j’ai trouvé le rétroviseur cassé le matin » décrit une observation ; « un véhicule l’a heurté pendant la nuit » suppose une cause que vous n’avez pas nécessairement constatée. Si une information nouvelle apparaît, transmettez-la avec sa source : témoin, document du parking ou image communiquée dans un cadre autorisé.
Une expertise peut servir à constater les dommages et à estimer leur réparation. Demandez si vous devez attendre son passage avant de faire effectuer les travaux. Si la voiture reste utilisable, cela ne signifie pas que vous devez ignorer un dommage susceptible d’affecter la sécurité ; faites vérifier les éléments concernés par un professionnel, sans prendre la route si le véhicule présente un risque. Conservez les justificatifs liés à une mise en sécurité urgente et signalez l’intervention à l’assureur.
Si la réponse de l’assureur ne vous paraît pas claire, demandez par écrit quelle garantie a été étudiée, quelle franchise s’applique et quels éléments manquent. Relisez ensuite les conditions générales et particulières de votre contrat. Une formule commerciale comme « tous risques » ne suffit pas à trancher si le contrat comporte des limites ou des exclusions. Pour une contestation, suivez d’abord la procédure de réclamation prévue par l’assureur ; en cas de désaccord persistant, le service officiel de médiation indiqué dans les documents contractuels peut être une étape à examiner.
La décision de réparer, de faire jouer une garantie ou de contester une réponse appartient au cadre du contrat et aux faits réunis. Évitez de signer une reconnaissance de responsabilité si vous ne disposez pas des éléments nécessaires. De même, ne modifiez pas les preuves et ne publiez pas une vidéo de surveillance obtenue sans autorisation. Un dossier précis et cohérent aide à comprendre les circonstances, même lorsque l’auteur n’a pas été retrouvé.
Pour garder un fil simple, vérifiez ces éléments avant de considérer votre déclaration comme complète :
- 📸 Les photos montrent les dommages et leur emplacement.
- 🕒 La date et l’heure de découverte sont indiquées, même si l’heure reste approximative.
- 📝 Le récit distingue les faits observés des suppositions.
- 📬 Une preuve d’envoi et un numéro de dossier sont conservés.
- 📑 Les garanties et la franchise applicables ont été demandées à l’assureur.
La prochaine étape dépend souvent de la réponse sur la garantie et de l’existence d’éléments nouveaux. Vérifiez régulièrement vos messages et transmettez toute information utile sans attendre la fin de l’instruction.
Combien de temps ai-je pour déclarer un dommage découvert dans un parking ?
Le délai prévu par l’article L. 113-2 du Code des assurances ne peut être inférieur à cinq jours ouvrés après la connaissance du sinistre, sous réserve des règles applicables et du contrat. Prévenez votre assureur dès que possible et vérifiez les modalités de déclaration indiquées dans vos documents.
Dois-je remplir un constat amiable si l’autre conducteur est parti ?
Vous ne pouvez pas remplir ni signer à la place d’un conducteur que vous n’avez pas identifié. Demandez à votre assureur si un constat unilatéral ou un autre formulaire est utile, et décrivez uniquement les circonstances que vous connaissez.
Une plainte police est-elle obligatoire pour déclarer un sinistre parking ?
La plainte et la déclaration à l’assureur sont deux démarches distinctes. Signalez les faits aux autorités si les circonstances le justifient, puis demandez à votre compagnie si elle souhaite un récépissé ou un autre document.
Mon assurance au tiers peut-elle indemniser ma voiture ?
La responsabilité civile seule couvre les dommages causés à autrui et ne garantit généralement pas les dégâts de votre propre véhicule lorsque le responsable est inconnu. Vérifiez les garanties souscrites et les conditions de votre contrat.
La garantie tous risques couvre-t-elle toujours un responsable inconnu ?
Une garantie dommages tous accidents peut couvrir les dégâts, mais l’application dépend du contrat, des exclusions et de la franchise. Demandez à l’assureur une réponse écrite précisant la garantie examinée et le montant éventuellement laissé à votre charge.