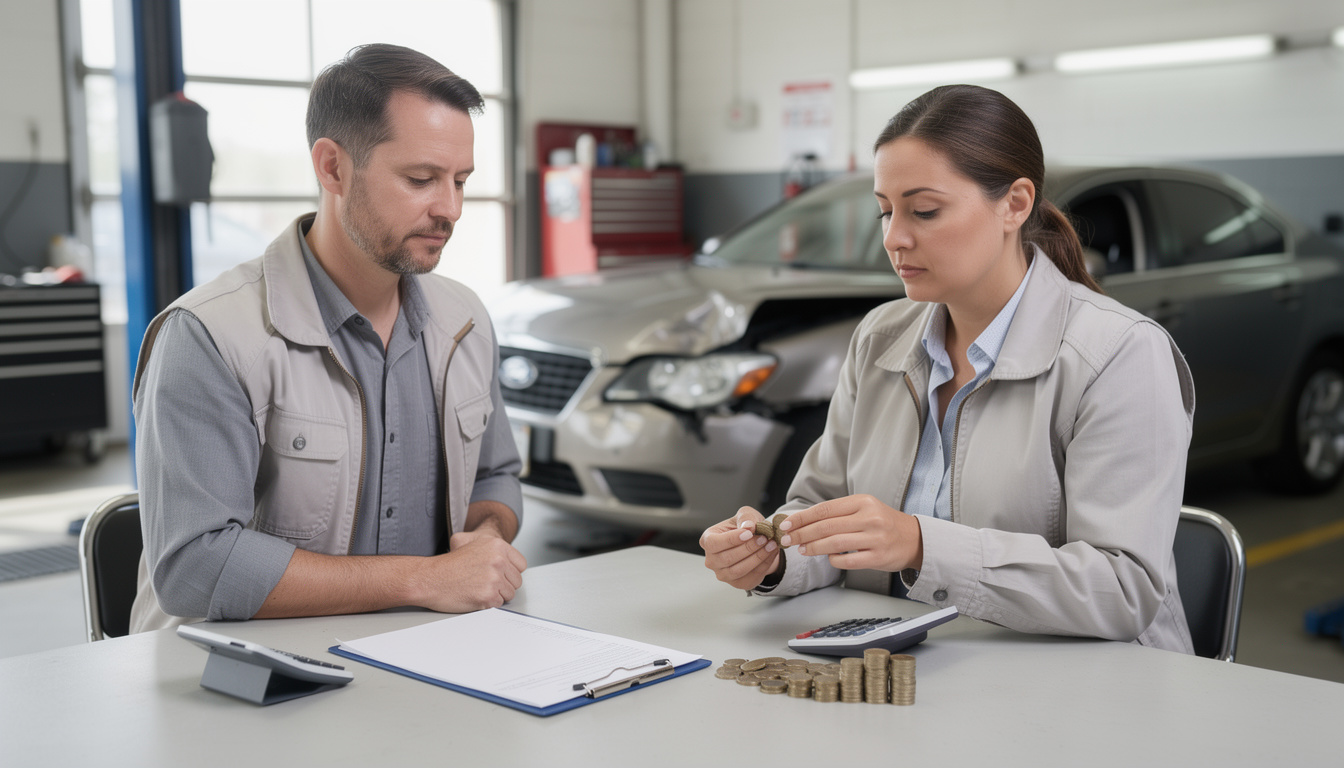
La franchise d’assurance auto est la part des dommages qui reste à votre charge après un sinistre couvert. Son montant, sa méthode de calcul et les situations où elle s’applique sont définis par le contrat : ils peuvent donc modifier fortement le remboursement automobile.
La responsabilité de l’assuré, les garanties souscrites et les circonstances du sinistre influencent aussi l’indemnisation après sinistre. Avant de réparer le véhicule ou d’évaluer la somme attendue, vérifiez les conditions de votre contrat et la procédure de déclaration.
🎯 L’essentiel
La franchise réduit l’indemnité versée quand le contrat prévoit qu’elle s’applique au sinistre.
- ✅ Montant prévu : il figure dans les conditions de votre garantie auto.
- ✅ Mode de calcul : la franchise peut être fixe, proportionnelle ou plafonnée.
- ✅ Responsabilité : elle peut modifier la prise en charge selon les circonstances.
- ✅ Justificatifs : déclaration et documents facilitent l’examen du dossier.
👉 Comparez la franchise indiquée dans le contrat à la garantie concernée avant d’engager les réparations.
Franchise d’assurance auto : comprendre son effet sur le remboursement
La franchise correspond à la part d’un dommage couvert que l’assuré conserve à sa charge. L’assureur calcule l’indemnité selon le contrat et les éléments du dossier, puis applique, si les conditions le prévoient, la franchise applicable. Le résultat dépend donc de la garantie mobilisée et non d’une règle unique valable pour toutes les assurances auto.
Pour lire correctement le calcul du remboursement, repérez d’abord le montant de la franchise dans les conditions particulières ou dans les dispositions relatives à la garantie concernée. Une même police peut prévoir des modalités différentes selon qu’il s’agit d’un bris de glace, d’un vol, d’un incendie ou de dommages liés à une collision. La franchise attachée à une garantie ne s’applique pas automatiquement aux autres.
Le montant indiqué au contrat n’est pas forcément une somme retranchée de la même façon dans tous les dossiers. Une franchise fixe correspond à un montant déterminé. Une franchise proportionnelle dépend d’une base de calcul définie par le contrat, parfois avec un minimum ou un plafond. Il faut donc lire la formule complète, et pas seulement le chiffre mis en évidence dans un tableau de garanties.
Voici une situation hypothétique, sans montant chiffré : une voiture subit des dommages couverts après un incident. L’évaluation retenue pour le dossier sert à déterminer l’indemnité selon les règles du contrat. Si une franchise s’applique, la somme versée est réduite de la part laissée à l’assuré, sous réserve des autres conditions prévues. Le remboursement effectif peut aussi dépendre de la valeur retenue pour le véhicule et des justificatifs transmis.
Il faut distinguer le coût des réparations de l’indemnisation due par l’assureur. Le premier décrit les travaux facturés ou estimés. La seconde correspond à la prise en charge calculée au titre de la garantie, après examen des conditions et déductions éventuelles. Cette distinction évite de confondre le montant inscrit sur un devis avec la somme que l’assureur versera.
En pratique, demandez le détail du calcul si le règlement annoncé ne correspond pas à vos attentes. Vérifiez quelle garantie a été retenue, quelle franchise a été appliquée et sur quelle base l’indemnité a été évaluée. Une explication écrite permet de confronter le règlement aux clauses de votre contrat d’assurance.


Montant de la franchise : repérer la formule dans le contrat
Le montant de la franchise se trouve généralement dans les documents contractuels remis à la souscription ou lors d’une modification du contrat. Cherchez la garantie concernée dans les conditions particulières, puis vérifiez les renvois vers les conditions générales. Les deux documents peuvent se compléter : l’un précise les choix retenus pour le véhicule, l’autre détaille les règles et les exclusions.
Une franchise fixe est la formule la plus facile à comprendre : le contrat indique une somme déterminée qui reste à la charge de l’assuré lorsque la garantie joue. Une franchise proportionnelle suit une formule prévue par la police. Si le document mentionne une limite minimale ou maximale, elle fait partie du calcul et ne doit pas être ignorée.
Un tableau récapitulatif peut aider à comparer les garanties, mais il ne remplace pas la lecture des clauses détaillées. 🧾 Les intitulés peuvent sembler proches alors que les conditions d’application diffèrent. Vérifiez notamment si la franchise dépend du type de sinistre, de la nature des dommages au véhicule ou d’une circonstance décrite dans le contrat.
| 📌 Formule | 🔎 Ce qu’elle signifie | ✅ Point à vérifier |
|---|---|---|
| Fixe | Une somme définie reste à la charge de l’assuré. | La garantie à laquelle cette somme s’applique. |
| Proportionnelle | Le calcul dépend d’une base et d’une formule contractuelles. | La base de calcul et les éventuelles limites. |
| Avec plafond ou minimum | La déduction est encadrée par les seuils prévus au contrat. | Les conditions exactes de déclenchement de ces limites. |
| Sans franchise indiquée | Le traitement dépend de la clause et de la garantie concernée. | Les exclusions et les autres retenues éventuelles. |
Ne déduisez pas qu’une garantie sans franchise affichée entraîne forcément un remboursement intégral des réparations. Le montant peut dépendre d’autres limites contractuelles, d’une exclusion, de l’évaluation des dégâts ou des justificatifs disponibles. La franchise n’est qu’un élément du calcul, pas une promesse de règlement de toutes les dépenses.
Si une clause vous paraît ambiguë, demandez à l’assureur de préciser par écrit son application au type de dommage concerné. Comparez cette réponse avec les documents du contrat et conservez les échanges. Pour comprendre les éléments d’une police auto, vous pouvez aussi consulter notre page sur le fonctionnement d’une assurance voiture.
Indemnisation après sinistre : rôle de la responsabilité et des garanties
La responsabilité de l’assuré peut influer sur le traitement d’un dossier, mais elle ne suffit pas à déterminer seule le remboursement. Il faut aussi connaître les garanties souscrites, les dommages déclarés, les circonstances et les clauses applicables. Une formule au tiers et une formule couvrant les dommages au véhicule n’offrent pas la même prise en charge lorsque l’assuré est responsable.
Si un autre conducteur est impliqué, les éléments recueillis peuvent aider les assureurs à examiner les responsabilités. Le constat, les coordonnées des personnes concernées, les photographies utiles et les documents demandés doivent être transmis selon la procédure prévue. La franchise applicable dépend ensuite du contrat et de la manière dont le dossier est réglé. Ne partez pas du principe qu’elle sera automatiquement supprimée ou remboursée.
Quand le conducteur assuré est responsable d’un accident, une garantie couvrant les dommages à son propre véhicule peut être nécessaire pour obtenir une indemnisation au titre de ces dégâts. La garantie responsabilité civile répond à un autre objet : elle concerne les dommages causés à autrui dans les conditions prévues par la loi et le contrat. La présence d’une franchise ne transforme pas une garantie non souscrite en couverture disponible.
Une situation hypothétique permet de distinguer les étapes : un automobiliste signale un choc et son véhicule est endommagé. L’assureur examine la déclaration, les circonstances, la garantie mobilisable et les pièces du dossier. Il détermine ensuite les dommages pris en charge et applique les clauses pertinentes, dont la franchise éventuelle. La somme finalement versée ne se déduit donc pas du seul coût annoncé par un réparateur.
La déclaration de sinistre doit être exacte et cohérente avec les documents transmis. Décrivez les faits connus sans supposer une responsabilité qui n’a pas été établie, et ne modifiez pas les éléments après coup. Le délai de déclaration et les modalités d’envoi dépendent des règles applicables et des dispositions du contrat : consultez les documents et contactez l’assureur rapidement pour connaître la démarche attendue.
La franchise peut aussi être liée à une garantie précise ou à des circonstances particulières, par exemple une clause concernant le conducteur ou l’usage du véhicule. Lisez ces conditions avant de comparer les offres ou de modifier votre couverture. Pour distinguer l’effet d’un sinistre sur d’autres éléments du contrat, consultez également notre explication sur le bonus-malus après un sinistre.

Calcul du remboursement automobile : étapes et pièces à vérifier
Le remboursement automobile se comprend en séparant les étapes du dossier. L’assureur vérifie d’abord si l’événement entre dans le champ d’une garantie, puis examine les circonstances et les dommages déclarés. Il évalue ensuite la prise en charge selon les stipulations du contrat, applique les déductions prévues et indique le règlement retenu. Cette démarche explique pourquoi deux sinistres qui semblent proches peuvent aboutir à des montants différents.
Pour suivre le calcul du remboursement, rassemblez les informations liées au contrat et au sinistre. Les documents attendus varient selon la situation, mais il est utile de conserver la déclaration, les échanges avec l’assureur, les justificatifs des dommages et les estimations ou factures disponibles. Si une expertise est organisée, demandez comment ses conclusions seront communiquées et quelle suite est prévue pour le règlement.
- 📄 Contrat : relevez la garantie concernée et sa clause de franchise.
- 📝 Déclaration : conservez une copie des informations transmises et des échanges.
- 📷 Dommages : gardez les éléments utiles à la description du véhicule endommagé.
- 🔧 Évaluation : distinguez l’estimation des réparations de l’indemnité proposée.
- 💬 Règlement : demandez le détail des retenues et de leur fondement contractuel.
Lorsque le montant proposé vous semble difficile à rapprocher des clauses, demandez un décompte lisible. Il devrait permettre d’identifier la garantie mobilisée, l’évaluation retenue, la franchise et les autres ajustements éventuels. Si un point reste contesté, formulez précisément la question et joignez les pièces utiles plutôt que de vous limiter à signaler un désaccord général.
Le recours à un professionnel compétent peut être pertinent lorsqu’un désaccord porte sur l’évaluation des dégâts ou l’interprétation d’une clause. Pour les démarches et les règles applicables, les informations officielles du service public peuvent aussi orienter vers le bon interlocuteur. La réponse dépend toujours des documents du dossier, il ne faut donc pas traiter un exemple général comme une décision déjà acquise pour son propre sinistre.
Enfin, gardez une trace des dates d’envoi et des réponses reçues. Cela facilite le suivi du dossier et aide à vérifier que chaque étape correspond à la procédure communiquée. Un calcul compréhensible repose sur des éléments identifiables, pas sur une estimation faite à partir du seul montant des réparations.
Choisir une garantie auto : comparer la franchise et les limites
Comparer une garantie auto ne revient pas à retenir uniquement celle dont la cotisation paraît la plus basse. La franchise détermine une part du coût susceptible de rester à votre charge lors d’un sinistre couvert, tandis que les plafonds, exclusions et conditions définissent l’étendue de la prise en charge. Il faut donc examiner l’ensemble de ces éléments, sans supposer qu’une franchise basse rend toutes les situations plus favorables.
Une comparaison utile porte sur des garanties identiques. Vérifiez si les dommages au véhicule sont couverts dans les mêmes circonstances, si le conducteur est protégé de façon comparable et si les franchises diffèrent selon le type de sinistre. Regardez aussi les éventuelles conditions liées au stationnement, au prêt du véhicule ou à l’usage déclaré, lorsque le contrat les prévoit.
Un automobiliste qui utilise peu sa voiture peut s’intéresser à une formule liée au kilométrage, mais cette option ne répond pas à la question de la franchise à elle seule. Il faut comparer les modalités d’usage, les garanties conservées et les règles de déclaration. Notre page sur l’assurance auto au kilomètre présente les points contractuels à examiner avant de choisir ce type de formule.
Demandez des documents contractuels lisibles avant de vous engager. Vous devez pouvoir repérer les garanties, les franchises et les limites applicables au véhicule et aux conducteurs déclarés. Une explication orale est utile, mais elle ne remplace pas les clauses écrites sur lesquelles sera examiné un éventuel sinistre.
Il est également pertinent de comparer la franchise d’une garantie à l’exposition que vous souhaitez couvrir, sans prétendre prévoir un sinistre. Le choix dépend de votre situation, du véhicule et des garanties recherchées. Une franchise élevée peut réduire le remboursement en cas de sinistre couvert ; une franchise plus faible ne signifie pas automatiquement que toutes les pertes seront indemnisées.
Pour compléter la lecture, vous pouvez consulter les informations sur la résiliation d’un contrat d’assurance auto. Une décision de changement doit tenir compte des règles contractuelles et de la continuité de couverture. Avant toute démarche, vérifiez les échéances et les conditions applicables à votre situation.
Questions courantes sur la franchise d’assurance auto
La franchise est-elle toujours déduite du remboursement auto ?
Non. Elle s’applique lorsque les conditions de la garantie concernée le prévoient. Consultez le contrat et le décompte du dossier pour vérifier son application.
Où trouver le montant de la franchise d’assurance auto ?
Cherchez la garantie concernée dans les conditions particulières et les conditions générales. Vérifiez aussi la formule de calcul, les minimums, les plafonds et les exclusions éventuels.
La franchise dépend-elle de ma responsabilité dans l’accident ?
La responsabilité peut influer sur le traitement du sinistre, mais les garanties souscrites et les clauses du contrat comptent aussi. Le dossier doit être examiné dans son ensemble.
Comment contester une franchise appliquée après un sinistre ?
Demandez un décompte détaillé et la clause invoquée, puis comparez-les aux documents contractuels. En cas de désaccord persistant, sollicitez l’interlocuteur compétent ou un professionnel qualifié.